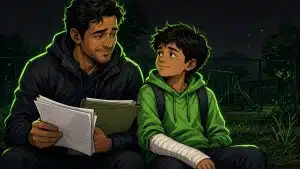



ביטוח תלמידים שבר ביד הוא תביעה לפוליסת תאונות אישיות לתלמידים, כשהילד שבר את היד (זרוע, מרפק, אמה או כף יד) בתאונה. הביטוח תקף בדרך כלל 24 שעות ביממה, גם בבית הספר וגם בבית או בחופשה, ולרוב בלי צורך להוכיח מי אשם. הפיצוי תלוי בחומרת הפגיעה: נכות זמנית ממושכת, נכות קבועה מ־5% ומעלה, ולעיתים החזר הוצאות רפואיות מסוימות שאינן בסל. המדריך מסביר מה מגיע, איך מגישים, ומה מלכודות נפוצות – בלי הבטחת תוצאה.
בקצרה:
- ביטוח תלמידים שבר ביד נשען על פוליסת תאונות אישיות אחידה לתלמידים – כיסוי לרוב בכל מקום ובכל שעה, בלי קשר לאשמה.
- בפוליסת תשפ״ז (1.9.2025–31.8.2026, איילון) סכום הביטוח הבסיסי לנכות הוא 336,180 ₪; נכות מלאה עם מענק חומרה מגיעה ל־504,270 ₪.
- נכות קבועה חלקית משולמת מאחוז מסכום הבסיס, ורק מ־5% ומעלה לפי תקנות הביטוח הלאומי (בלי תקנות 15/16).
- נכות זמנית: 178 ₪ ליום – רק אם נמשכה לפחות 55 ימים רצופים, ועד שישה חודשים; בימי אשפוז יש תוספת 50%.
- שבר פשוט שמתאחה מהר לרוב לא עובר את רף 55 הימים – ולכן הורים רבים מופתעים שאין פיצוי יומי.
- המידע כללי ואינו ייעוץ משפטי; הסכומים לפי הפוליסה הרשמית לשנת הביטוח, ויכולים להשתנות.
מהו ביטוח תלמידים בשבר ביד?
ביטוח תלמידים (פוליסת תאונות אישיות לתלמידים) הוא ביטוח קולקטיבי שרשויות החינוך מצטרפות אליו עבור תלמידים במערכת החינוך. כשיש שבר ביד כתוצאה מתאונה – נפילה בחצר, התנגשות בספורט, החלקה בבית או פציעה בטיול – הפוליסה יכולה לתת פיצוי כספי לפי תנאיה.
הגדרה קצרה לציטוט: ביטוח תלמידים שבר ביד הוא תביעה לפי פוליסת תאונות אישיות לתלמידים על שבר ביד כתוצאה מתאונה, עם פיצוי לפי נכות זמנית, נכות קבועה או הוצאות רפואיות – בהתאם לתנאי הפוליסה של אותה שנת לימודים.
חשוב להפריד בין שני דברים: הביטוח משלם לפי הפוליסה גם כשאין "אשם" של בית הספר. תביעת נזיקין נגד בית הספר או גורם אחר היא מסלול נפרד, שדורש להוכיח רשלנות. אפשר לבדוק גם את המדריך הכללי על ביטוח תאונות אישיות תלמידים ואת עמוד עורך דין לענייני ביטוח.
כמה מקבלים על שבר ביד בביטוח תלמידים?
אין סכום קבוע למילה "שבר ביד". הסכום נקבע לפי סוג הכיסוי שמתקיים בפועל ולפי אחוזי הנכות (אם יש). בפוליסת איילון לשנת הלימודים תשפ״ז (1.9.2025 עד 31.8.2026) מופיעים בין השאר:
- סכום ביטוח בסיסי: 336,180 ₪ – עליו מחושבים אחוזי נכות קבועה חלקית.
- נכות מלאה וקבועה (100%): 504,270 ₪ כולל מענק חומרה של 50%.
- נכות זמנית: 178 ₪ ליום, רק אחרי לפחות 55 ימים רצופים, עד שישה חודשים במצטבר; בימי אשפוז – תוספת 50% ליום.
- מוות מתאונה: 126,068 ₪ (לא רלוונטי לרוב תיקי שבר, אבל זה חלק מהפוליסה).
דוגמאות חישוב (המחשה בלבד, לא הבטחה): 5% נכות קבועה ≈ 16,809 ₪; 10% ≈ 33,618 ₪ – מתוך סכום הבסיס 336,180 ₪. אם הרופא קובע פחות מ־5% נכות קבועה לפי התקנות – לפי הפוליסה אין תגמול על נכות חלקית קבועה.
לפירוט על דירוג נכות לפי תקנות הביטוח הלאומי ראו גם אחוזי נכות בביטוח לאומי ואת מדריך שבר רדיוס דיסטלי ונכות.
טבלת מסלולי פיצוי – זמני, קבוע והוצאות
| מסלול | תנאי סף עיקרי (תשפ״ז) | מה בדרך כלל בודקים |
|---|---|---|
| נכות זמנית | לפחות 55 ימים רצופים; 178 ₪ ליום; עד 6 חודשים | אישורי רופא/מוסד, היעדרות מלימודים, ריתוק/מכשור/טיפול |
| תוספת אשפוז | +50% לסכום היומי בימי אשפוז | סיכום אשפוז עם תאריכים |
| נכות קבועה חלקית | מ־5% ומעלה לפי תקנות נכות מעבודה | ממצא אחרי החלמה, הגבלת תנועה/כוח/תפקוד |
| נכות מלאה | 100% + מענק חומרה → 504,270 ₪ | נדיר בשבר יד בודד; תיעוד מקיף |
| הוצאות רפואיות | הוצאות שלא בסל הבריאות; מגבלות בפוליסה | קבלות, הוכחה שאינן מכוסות ממקור אחר |
| חריג תאונת דרכים | לרוב לא מכוסה בפוליסת תלמידים | מסלול נפרד לפי חוק הפיצויים לנפגעי תאונות דרכים |
הסכומים והתנאים לקוחים מפוליסת איילון לתלמידים לשנת הביטוח 1.9.2025–31.8.2026. אם האירוע בשנה אחרת – בודקים את הפוליסה של אותה שנה. אין להבטיח סכום לפני בדיקת המסמכים והחלטת המבטח.
מתי שבר ביד כן מזכה, ומתי פחות?
רוב השברים הפשוטים מתאחים תוך שבועות. אם הילד חוזר ללימודים מוקדם והגבס יורד לפני שעוברים 55 ימים רצופים של נכות זמנית כהגדרתה בפוליסה – ייתכן שלא יהיה פיצוי יומי. זו מלכודת נפוצה: ההורים מצפים ל"כסף על שבר", והפוליסה דורשת רף זמן או נכות קבועה.
מתי דווקא כן יש סיכוי גבוה יותר לפיצוי משמעותי:
- שבר מורכב, ניתוח, קיבוע פנימי, או שבר במפרק (מרפק / שורש כף היד).
- פגיעה עצבית או הגבלה שנשארת אחרי ההחלמה.
- תקופת אי־כושר ארוכה עם אישורים רפואיים רצופים והיעדרות מלימודים.
- צלקת ניתוחית או מגבלה תפקודית קבועה שרופא מומחה יכול לכמת באחוזים (בכפוף לסף 5% ולחריגי הפוליסה לגבי צלקות אסתטיות).
מהניסיון בשטח: תיק טוב מתאר לא רק "היה שבר", אלא מה קרה אחרי – טווח תנועה, כוח אחיזה, כאב, פיזיותרפיה, והאם נשארה מגבלה. בלי זה קשה לבסס נכות קבועה מול המבטח.
איך מגישים תביעה בפועל?
- תיעוד מיידי: מיון/רופא משפחה/אורתופד – אבחנה, צילום, תאריך האירוע.
- דיווח לבית הספר / הרשות: לבקש פרטי המבטח וטופס תביעה לתאונות תלמידים לשנת הלימודים הרלוונטית.
- מילוי טופס תביעה: תיאור ברור של איך נשברה היד, מקום ושעה, בלי להמציא פרטים.
- צירוף מסמכים: צילומי רנטגן/סיכומים, אישורי היעדרות, קבלות רלוונטיות, תעודת זהות הורה.
- מעקב: לשמור העתקים ולעקוב אחרי בקשות השלמה מהמבטח.
- בסיום ההחלמה: אם נשארת מגבלה – לשקול חוות דעת רפואית מסודרת לנכות קבועה לפני שסוגרים את התיק.
טיפ מעשי: אל תמתינו שהגבס "ייעלם מהזיכרון". ציר זמן עם תאריכים (פציעה → ניתוח/גבס → פיזיותרפיה → חזרה ללימודים) עוזר גם בתביעה וגם אם יש מחלוקת על מספר הימים.
לגבי מועדים: כדאי להגיש מוקדם יחסית אחרי האירוע, גם אם עדיין לא ברור אם תישאר נכות קבועה. אפשר להשלים מסמכים בהמשך. אם מחכים חודשים בלי שום פנייה – קשה יותר לשחזר תאריכים, אישורי היעדרות וקבלות. במקביל, אל תסגרו סופית את שאלת הנכות הקבועה לפני שהשיקום הסתיים ונבדק טווח התנועה.
מי מגיש? כשמדובר בקטין – ההורה או האפוטרופוס. כדאי ששם ההורה על הטפסים יהיה תואם לתעודה, ושפרטי החשבון להעברה יהיו ברורים. אם יש מחלוקת משמורת – לבדוק למי משלמים לפי הפוליסה (לרוב להורה שעמו מתגורר הקטין, או לאפוטרופוס שמונה).
אילו מסמכים חשוב לשמור?
- סיכום מיון / חדר מיון עם אבחנת שבר ותאריך.
- צילומי הדמיה ופענוח.
- סיכומי אורתופד ומעקב; סיכום ניתוח אם היה.
- אישורי היעדרות מבית הספר / אישורי מחלה רצופים.
- אישורי פיזיותרפיה וריפוי בעיסוק עם תאריכים.
- קבלות על הוצאות שאינן בסל (אם תובעים החזר).
- תמונות של הגבס/הסד/הצלקת – עזר ויזואלי, לא תחליף למסמך רפואי.
- כל מכתב מהמבטח: דרישות השלמה, דחייה, או הצעת תשלום.
אם יש גם שאלה של נכות מול הביטוח הלאומי במקרים חריגים ומורכבים – ראו גם את עמוד עורך דין ביטוח לאומי. רוב שברי היד אצל תלמידים נשארים במסלול פוליסת התלמידים, לא בקצבת נכות.
מה ההבדל מול תביעת נזיקין לבית הספר?
פוליסת התלמידים משלמת לפי תנאי הביטוח – לרוב בלי להוכיח רשלנות. תביעת נזיקין נגד בית הספר / הרשות דורשת להראות שאחריותם הופרה (פיקוח, מתקן מסוכן, נהלים). אלו מסלולים שונים. לפעמים אפשר לפעול בשניהם, אבל אי אפשר "לגבות פעמיים" על אותו נזק בלי התאמות משפטיות. תאונת דרכים לרוב מוחרגת מפוליסת התלמידים ועוברת למסלול חוק הפיצויים לנפגעי תאונות דרכים.
זווית מעשית: אם השבר קרה בשיעור ספורט בלי כשל מוסדי ברור – הפוליסה היא לעיתים הכלי המרכזי. אם נפל מתקן שבור או לא הייתה השגחה סבירה – כדאי לבחון גם נזיקין. להתחלה אפשר לפנות ל־בדיקת זכאות.
מלכודות נפוצות אחרי שבר ביד
- "יש שבר = מגיע כסף אוטומטי": בלי רף זמן לנכות זמנית או בלי נכות קבועה מ־5% – ייתכן שלא ישולם תגמול משמעותי.
- סגירת תיק מוקדם מדי: לפני שמסיימים שיקום ובודקים אם נשארה מגבלה.
- מסמכים חלקיים: אבחנה בלי ציר זמן של היעדרות וטיפול.
- בלבול עם תאונת דרכים: מסלול אחר; לא לכפות תביעה על פוליסת תלמידים בניגוד לחריג.
- הסתמכות רק על סיפור בעל־פה: המבטח עובד עם ניירת ותאריכים.
- התעלמות מהצעת תשלום כתובה: לקרוא מה כלול ומה לא, לפני חתימה.
עוד נקודה מהשטח: הורים שומרים רק את הצילום הראשון מהמיון. אחרי חודשיים, כששואלים על מגבלה קבועה, חסר מעקב אורתופדי עדכני. מעקב מסודר הוא ההבדל בין "היה שבר" לבין תיק שאפשר לבסס עליו אחוזים.
גם השוואות אינטרנט מטעות. מישהו כותב "קיבלתי X על שבר" – בלי לציין אם הייתה נכות קבועה, כמה ימי אי־כושר היו, או אם היה גם מסלול נזיקין. כל תיק נמדד מול הפוליסה של אותה שנה ומול המסמכים. לכן עדיף לבנות את התיק נכון מאשר לרדוף אחרי מספר ששמעתם מחבר.
דחייה או סכום נמוך – מה הצעד הבא?
אם הגיעה דחייה – לקרוא את הנימוק: האם חסר מסמך, האם לא עברו 55 ימים, האם נקבעה נכות מתחת ל־5%, או שיש חריג בפוליסה. אפשר להשלים מסמכים, לבקש בדיקה חוזרת אחרי שיקום, או לבחון חוות דעת רפואית עצמאית כשיש מגבלה אמיתית שנשארה.
אם הסכום נמוך מהצפוי – לבדוק האם חושבו כל ימי הנכות הזמנית (כולל אשפוז), האם נבחנה נכות קבועה, והאם יש הוצאות רפואיות שעומדות בתנאי ההחזר. ליווי משפטי עוזר במיוחד כשיש מחלוקת על אחוזים או על פרשנות הפוליסה. לייעוץ ראשוני: בדיקת זכאות או עורך דין לענייני ביטוח.
לסיכום מעשי: ביטוח תלמידים שבר ביד הוא לא "תעריף קבוע לשבר", אלא בדיקה של מסלול – זמני / קבוע / הוצאות – מול הפוליסה של אותה שנה. התיעוד, ציר הזמן, והבדיקה אם נשארה מגבלה אחרי ההחלמה – אלה מה שקובעים בפועל אם יש תביעה חזקה.
שאלות ותשובות נפוצות
מה זה ביטוח תלמידים שבר ביד?
זו תביעה לפוליסת תאונות אישיות לתלמידים כשהילד שבר את היד בתאונה. הפיצוי לפי תנאי הפוליסה – לרוב בלי צורך להוכיח מי אשם.
כמה כסף מקבלים על שבר ביד בביטוח תלמידים?
אין סכום אחיד. בפוליסת תשפ״ז סכום הבסיס לנכות הוא 336,180 ₪; נכות קבועה מחושבת כאחוז ממנו (מ־5% ומעלה). נכות זמנית: 178 ₪ ליום אחרי לפחות 55 ימים רצופים.
האם כל שבר ביד מזכה בפיצוי?
לא בהכרח. שבר שמתאחה מהר בלי נכות קבועה ובלי 55 ימי נכות זמנית רצופים – עלול לא להניב תגמול יומי או תגמול נכות.
האם הביטוח מכסה שבר שקרה בבית או בחופשה?
לרוב כן – הפוליסה לתלמידים מכסה תאונה בכל מקום ובכל שעה בתקופת הביטוח, בכפוף לחריגים (למשל תאונת דרכים).
מה ההבדל בין נכות זמנית לנכות קבועה?
נכות זמנית היא תקופת אי־כושר במהלך ההחלמה (עם רף ימים). נכות קבועה היא מגבלה שנשארת אחרי ההחלמה ומדורגת באחוזים לפי תקנות.
אילו מסמכים צריך לתביעה?
סיכום רפואי עם אבחנת שבר, הדמיות, אישורי היעדרות/טיפול רצופים, טופס תביעה, וקבלות אם תובעים הוצאות. בסיום החלמה – מעקב אורתופדי אם יש מגבלה.
האם אפשר לתבוע גם את בית הספר וגם את הביטוח?
אלה מסלולים שונים. הפוליסה לפי תנאיה; נזיקין דורש רשלנות. אפשר לבחון את שניהם, אבל בלי כפל פיצוי על אותו נזק בלי התאמה משפטית.
מה עושים אם חברת הביטוח דחתה את התביעה?
קוראים את נימוק הדחייה, משלימים מסמכים חסרים, ובודקים אם אחרי השיקום נשארה מגבלה שמצדיקה נכות קבועה. במחלוקת אפשר לפנות לייעוץ משפטי.
מאמרים קשורים
- ביטוח תאונות אישיות תלמידים
- שבר רדיוס דיסטלי ונכות
- עורך דין לענייני ביטוח
- אחוזי נכות בביטוח לאומי
- שבר בקלביקולה (עצם הבריח)
- צלקות אחוזי נכות
- בדיקת זכאות
מקורות: פוליסת איילון לביטוח תאונות אישיות לתלמידים (תשפ״ז, 1.9.2025–31.8.2026), תקנות הביטוח הלאומי (קביעת דרגת נכות לנפגעי עבודה) כבסיס לדירוג נכות בפוליסה, משרד החינוך, המוסד לביטוח לאומי. נבדק לאחרונה: 30/10/2026. המידע כללי ואינו מהווה ייעוץ משפטי.